Etiqueta: ranking

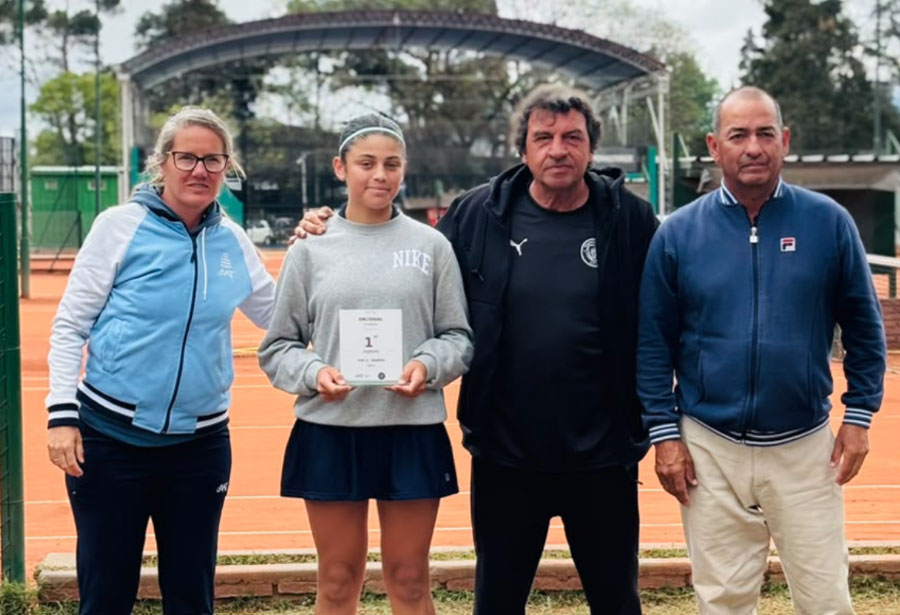
  • La uruguayense Emilia Dellavedova se coronó campeona nacional Sub 12 en Salta y alcanzó el N° 1 del ranking argentino

    La uruguayense Emilia Dellavedova se coronó campeona nacional Sub 12 en Salta y alcanzó el N° 1 del ranking argentino

    La uruguayense Emilia Dellavedova se coronó campeona nacional Sub 12 en Salta y alcanzó el N° 1 del ranking argentino

    La tenista completó un torneo perfecto sin ceder ningún set en todo el año, consolidando una temporada destacada para el deporte local.

    La joven tenista de Concepción del Uruguay, Emilia Dellavedova, tuvo una actuación consagratoria en la provincia de Salta al coronarse campeona en la categoría Sub 12 Singles del 5.º Torneo Nacional de Menores.
    Con este nuevo título, la representante de la escuela de Fd Tenis Club alcanzó oficialmente el puesto N° 1 del Ranking Nacional Sub 12 de la Asociación Argentina de Tenis (AAT), sosteniendo una racha histórica al finalizar el año deportivo sin haber cedido un solo set a lo largo de las competencias nacionales.
    El logro marca un hito para el tenis adaptado y formativo de la ciudad y la región, fruto del trabajo, la constancia y la dedicación que la deportista local viene demostrando en el circuito nacional. Desde la institución de la que forma parte expresaron su orgullo por el acompañamiento en este proceso y destacaron el esfuerzo diario puesto de manifiesto en cada competencia.

  • Tres modelos de iPhone dominan el ranking de celulares más vendidos del mundo: así quedó el top 10

    Tres modelos de iPhone dominan el ranking de celulares más vendidos del mundo: así quedó el top 10

    El iPhone 17 fue el smartphone más vendido a nivel mundial durante el segundo trimestre de 2026, representando el 6% de las ventas globales de unidades, según un informe de Counterpoint Research. Este modelo de Apple encabezó el ranking, superando al iPhone 17 Pro Max y al iPhone 17 Pro. Por su parte, Samsung logró posicionar cinco de sus dispositivos entre los diez smartphones más vendidos.

    En conjunto, Apple y Samsung concentraron los diez primeros lugares del listado, acumulando el 26% de las ventas mundiales de teléfonos inteligentes durante el período. La participación de estos diez modelos aumentó dos puntos porcentuales respecto al mismo trimestre del año anterior, alcanzando su nivel más alto para un trimestre de junio.
    Este resultado se da en un mercado global que atraviesa una contracción, con una caída interanual del 11% en las ventas de smartphones durante el segundo trimestre, según Counterpoint. En este contexto, las principales marcas han focalizado sus esfuerzos en modelos premium y dispositivos con gran volumen de ventas, mientras enfrentan una escasez mundial de memoria RAM.
    “Las ventas de unidades de Apple crecieron un 5% interanual, a pesar de una caída más amplia del mercado”, señaló Karn Chauhan, analista senior de Counterpoint. Destacó que las ventas de iPhone aumentaron en India, Japón, Medio Oriente y África, mientras que en Corea del Sur casi se duplicaron durante el trimestre, impulsadas principalmente por la serie iPhone 17.
    El modelo base iPhone 17 fue el motor principal de este desempeño, gracias a importantes actualizaciones que redujeron la brecha con los modelos Pro. Simultáneamente, el iPhone 17 Pro y el iPhone 17 Pro Max experimentaron una fuerte demanda en el segmento premium. Counterpoint atribuye parte de esta performance a los programas de canje, promociones y opciones de financiamiento que facilitaron el acceso a estos dispositivos.
    El aumento de los precios en los smartphones también favoreció a los modelos de mayor gama, fortaleciendo la posición competitiva de Apple. El iPhone 17e, lanzado en marzo de 2026 como el modelo más accesible de la compañía, incorporó MagSafe y mayor capacidad de almacenamiento sin incrementar su precio respecto del año anterior. Este dispositivo mantuvo una fuerte popularidad en Estados Unidos y Japón, apoyado por promociones de operadores.
    Apple además enfrenta mayores costos de componentes y la escasez global de memoria, lo que la ha llevado a concentrar recursos en un número reducido de modelos. Esta estrategia también explica el aumento de la participación conjunta de los diez smartphones más vendidos, que alcanzó el 26% de las ventas globales durante el trimestre.
    Por su parte, Samsung destacó al posicionar cinco smartphones entre los diez primeros, incluyendo dos modelos de la familia Galaxy S. El Galaxy S26 Ultra fue el smartphone Android más vendido durante el trimestre, ascendiendo cinco posiciones respecto de su predecesor, y marcando la primera vez que un dispositivo Android ultra premium lidera en ventas durante un trimestre de junio.
    “El Galaxy S26 Ultra representó más de la mitad de las ventas de la serie Galaxy S26”, señaló Harshit Rastogi, analista senior de Counterpoint Research. Entre sus características diferenciales destacan una pantalla de privacidad, inédita en la industria, y capacidades mejoradas de inteligencia artificial. Samsung reforzó su foco en sus smartphones insignia mediante mayores promociones y una asignación estratégica de recursos para contrarrestar la caída de ingresos en un contexto de costos crecientes.
    Asimismo, los modelos Galaxy A de gama de entrada y media mantuvieron una presencia significativa debido a su precio, disponibilidad y relación costo-beneficio. Todos los dispositivos Galaxy A incluidos en el top 10 ofrecen al menos seis años de soporte de software, alineándose con ciclos de reemplazo de smartphones cada vez más prolongados.
    El liderazgo del iPhone 17 se produce en un mercado global que enfrenta una de sus etapas más complicadas de los últimos años. Counterpoint proyecta que los envíos mundiales de smartphones caerán un 14,3% interanual en 2026, atribuyendo esta contracción al aumento de los costos de componentes, menor disponibilidad de dispositivos económicos y dificultades de los consumidores para afrontar los precios.
    “El descenso en 2026 refleja algo más que una demanda temporalmente débil”, afirmó Yang Wang, principal analista de Counterpoint. Explicó que el incremento en los costos está llevando a los fabricantes a eliminar productos y configuraciones económicamente inviables, especialmente en el segmento de menor precio.
    En este escenario, Counterpoint prevé que Samsung recupere en 2026 el primer puesto mundial en envíos de smartphones, con un crecimiento estimado del 0,8%, frente a una contracción del 14,3% para el mercado en general. Apple, en tanto, podría experimentar una caída del 2,1% en sus envíos durante 2026, antes de registrar un crecimiento del 2,8% en 2027. La consultora considera que su posicionamiento premium, la fidelidad de sus clientes, las opciones de financiamiento y el acceso preferencial a componentes críticos ayudarán a mitigar el impacto de la crisis.
    Para el mercado global, las condiciones se mantendrán difíciles en 2027, cuando se espera una caída adicional del 1,4% en los envíos. La recuperación más significativa llegaría en 2028, con un crecimiento estimado del 4,8%. Se prevé una mejora en la disponibilidad de componentes y una estabilización de los precios minoristas. Además, las compras pospuestas durante 2026 y 2027 contribuirán a la recuperación.
    Los celulares plegables y la integración de inteligencia artificial en los dispositivos favorecerán la diferenciación y el segmento premium, aunque no se anticipa
  • Apple dio el golpe y lidera el inicio de 2026 en ventas de celulares: así quedó el ranking global

    Apple dio el golpe y lidera el inicio de 2026 en ventas de celulares: así quedó el ranking global

    El mercado global de smartphones arrancó 2026 con una caída interanual del 6% en los envíos, en un contexto marcado por la escasez de memorias y una demanda más débil. En ese escenario, Apple logró un hito: por primera vez lideró el primer trimestre a nivel mundial con una participación del 21%, según datos de Counterpoint Research. Samsung quedó apenas por detrás, con el 20%, tras un retroceso en sus despachos.El informe atribuye la contracción del mercado a la falta de componentes clave —en particular memorias DRAM y NAND—, que encarecieron los costos para los fabricantes y afectaron la oferta. A eso se sumó un contexto internacional adverso, con tensiones en Medio Oriente que impactaron en el ánimo de los consumidores, más cautos a la hora de renovar dispositivos.Desde Counterpoint explicaron que la menor disponibilidad de memorias responde, en parte, a que los proveedores priorizaron el abastecimiento a centros de datos orientados a inteligencia artificial. “Esto comprimió los márgenes de los fabricantes y los obligó a trasladar el aumento de costos a los precios finales”, señaló la analista Shilpi Jain. Según detalló, la combinación de precios más altos, incertidumbre económica y suba en los costos energéticos y logísticos redujo el interés por nuevos equipos y estimuló la demanda de dispositivos reacondicionados.Apple vs. Samsung: cómo quedó el ranking global de celularesEn ese contexto, Apple se destacó con un crecimiento interanual del 5%, impulsado por la demanda sostenida de la serie iPhone 17, programas agresivos de canje y una gestión eficiente de su cadena de suministro frente a la escasez de componentes. La compañía mostró además un desempeño sólido en mercados clave de Asia-Pacífico, como China, India y Japón, donde reforzó su presencia en el segmento premium.Samsung, en cambio, registró una caída del 6% en sus envíos. El informe vincula ese resultado con la menor demanda en la gama de entrada y con demoras en el lanzamiento de la serie Galaxy S26. Aun así, la firma surcoreana mostró señales positivas en sus modelos de alta gama, especialmente en la versión Ultra, y avanzó en una estrategia de reposicionamiento hacia segmentos más premium.Detrás de los dos líderes, Xiaomi se mantuvo en el tercer puesto con el 12% del mercado, aunque sufrió la mayor caída entre las principales marcas: un 19% interanual. Su fuerte exposición a los segmentos más sensibles al precio la dejó más vulnerable al aumento de costos. La compañía empezó a ajustar su portafolio y a reforzar su presencia en el segmento premium, con buen desempeño en China.OPPO y vivo completaron el top cinco, con participaciones del 11% y 8%, respectivamente. En ambos casos, el retroceso fue más moderado. Vivo logró sostener su liderazgo en India, mientras que OPPO encontró impulso en su línea de entrada, pese a la caída general de sus envíos.Fuera de los cinco primeros, algunas marcas mostraron un crecimiento significativo. HONOR y Nothing avanzaron un 25% interanual, mientras que Google creció un 14%. En este último caso, el desempeño de la línea Pixel se apoyó en su posicionamiento diferencial: capacidades de inteligencia artificial, fotografía computacional y una experiencia de software integrada. La expansión en mercados desarrollados y el lanzamiento de nuevos modelos contribuyeron a esa mejora.Aunque todavía lejos de los volúmenes de los líderes, Google consolidó una estrategia enfocada en nichos específicos y en el segmento premium, en lugar de competir por escala. En un mercado en retroceso, ese crecimiento relativo le permitió ganar visibilidad.Las perspectivas para el resto del año no son alentadoras. Counterpoint anticipa que la escasez de memorias podría extenderse hasta fines de 2027, lo que mantendría la presión sobre costos y márgenes. Frente a ese escenario, los fabricantes priorizarían el valor por sobre el volumen: menos lanzamientos, ajustes en las configuraciones y mayor foco en dispositivos de mayor precio.Además, el informe señala que las marcas buscarán sostener su crecimiento a través de servicios, ecosistemas y software, en un contexto donde la venta de hardware muestra señales de agotamiento. Con el segmento premium relativamente más resistente pero con rentabilidad en tensión, el mercado de smartphones atraviesa una etapa de transición que redefine las estrategias de los principales jugadores.